

Ρον Μπούσο
3 Αυγούστου 2026, 09:01 ώρα Ελλάδας
Πλοία στα Στενά του Ορμούζ, όπως διακρίνονται από το Μουσαντάμ του Ομάν, στις 16 Ιουνίου 2026. REUTERS/Stringer/Φωτογραφία αρχείου.
Εταιρείες: BP, Chevron, ExxonMobil και άλλες
ΛΟΝΔΙΝΟ, 3 Αυγούστου (Reuters) – Τα εκρηκτικά κέρδη από τη διύλιση πετρελαίου, τα οποία προκάλεσε ο πόλεμος στο Ιράν, ενισχύουν θεαματικά τις επιδόσεις των μεγάλων πετρελαϊκών ομίλων και δίνουν νέα πνοή σε έναν κλάδο που πολλοί επενδυτές είχαν σε μεγάλο βαθμό ξεγράψει. Ο τομέας φαίνεται έτοιμος να αποφέρει ασυνήθιστα υψηλές αποδόσεις για αρκετά χρόνια. Ωστόσο, οι μακροπρόθεσμες διαρθρωτικές αλλαγές στην κατανάλωση πετρελαίου σημαίνουν ότι η λάμψη της διύλισης πιθανότατα θα εξασθενήσει γρήγορα.
Παρά την κρίσιμη θέση της στην παγκόσμια αλυσίδα ενεργειακού εφοδιασμού, η διύλιση αποτελούσε εδώ και χρόνια το λιγότερο ελκυστικό τμήμα της πετρελαϊκής βιομηχανίας. Κατά τις τελευταίες δύο δεκαετίες, οι μεγάλοι δυτικοί πετρελαϊκοί όμιλοι περιόρισαν σταθερά την παρουσία τους στον κλάδο, αποθαρρυμένοι από το υψηλό λειτουργικό κόστος, τα διαβόητα ασταθή περιθώρια κέρδους, το αυξανόμενο κόστος των εκπομπών άνθρακα και τον εντεινόμενο ανταγωνισμό από κρατικά υποστηριζόμενα διυλιστήρια στη Μέση Ανατολή, την Αφρική και την Ασία.
Το ενημερωτικό δελτίο «One Essential Read» παρουσιάζει μια επιλεγμένη σημαντική ιστορία από την παγκόσμια αίθουσα σύνταξης του Reuters.
Η υποχώρηση αυτή επιταχύνθηκε προς τα τέλη της δεκαετίας του 2010, ιδιαίτερα στην Ευρώπη, καθώς κυβερνήσεις και εταιρείες στοιχημάτιζαν ολοένα περισσότερο ότι η ταχεία εξάπλωση των ηλεκτρικών οχημάτων θα περιόριζε τη ζήτηση καυσίμων έως τη δεκαετία του 2030, μειώνοντας την ανάγκη για νέες επενδύσεις στη διύλιση.
Ως αποτέλεσμα, η δυναμικότητα διύλισης των δυτικών πετρελαϊκών κολοσσών συρρικνώθηκε δραστικά. Σύμφωνα με υπολογισμούς του Reuters Open Interest, ο συνολικός όγκος διύλισης των BP, Chevron, ExxonMobil, Shell και TotalEnergies μειώθηκε από 16,4 εκατομμύρια βαρέλια ημερησίως το 2005 —περίπου το 22% του παγκόσμιου συνόλου— σε 10,4 εκατομμύρια βαρέλια ημερησίως πέρυσι, δηλαδή περίπου το 13% της παγκόσμιας επεξεργασίας αργού πετρελαίου.
Η Shell πρωτοστάτησε σε αυτή την υποχώρηση, περιορίζοντας κατά την ίδια περίοδο τα συμφέροντά της σε διυλιστήρια από 40 μονάδες σε μόλις επτά.
Ωστόσο, το περιβάλλον για τον κλάδο της διύλισης έχει βελτιωθεί σημαντικά κατά το τελευταίο έτος, χάρη στην έξαρση των στρατιωτικών συγκρούσεων σε αρκετές πετρελαιοπαραγωγές περιοχές.
Πρώτος παράγοντας είναι το Ιράν. Ο συνδυασμός του επί μήνες ουσιαστικού κλεισίματος των Στενών του Ορμούζ —το οποίο περιόρισε την πρόσβαση των διυλιστηρίων σε αργό πετρέλαιο— και των επιθέσεων της Τεχεράνης σε διυλιστήρια σε ολόκληρη τη Μέση Ανατολή εκτόξευσε σε ιστορικά υψηλά επίπεδα τα περιθώρια διύλισης της βενζίνης, του πετρελαίου κίνησης και των αεροπορικών καυσίμων.
Η απώλεια των προμηθειών αργού πετρελαίου από τη Μέση Ανατολή ανάγκασε τα διυλιστήρια, ιδιαίτερα εκείνα της Ασίας, να περιορίσουν τον ρυθμό λειτουργίας τους. Αν και η Κίνα διαθέτει τεράστια αποθέματα αργού πετρελαίου, επέλεξε να μειώσει δραστικά τη δραστηριότητα των διυλιστηρίων και να σταματήσει τις εξαγωγές καυσίμων, ώστε να αντισταθμίσει την απότομη μείωση των εισαγωγών αργού.
Συνολικά, οι διαταραχές αυτές αφαίρεσαν κατά το δεύτερο τρίμηνο περίπου 5 εκατομμύρια βαρέλια ημερησίως —περίπου το 6%— από την προπολεμική παγκόσμια παραγωγή των διυλιστηρίων. Σύμφωνα με τον Διεθνή Οργανισμό Ενέργειας, η παγκόσμια δραστηριότητα διύλισης διαμορφώθηκε κατά μέσο όρο σε περίπου 78 εκατομμύρια βαρέλια ημερησίως, στο χαμηλότερο επίπεδο από τη βαθύτερη φάση της πανδημίας Covid-19 το 2020.
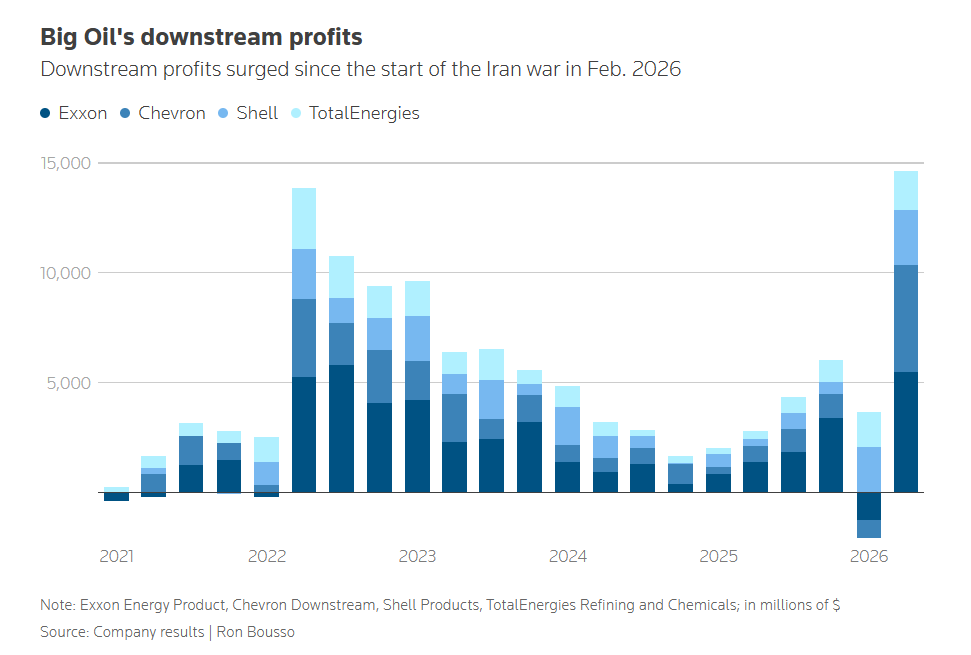
Οι μεγάλοι πετρελαϊκοί όμιλοι ανακοίνωσαν την Παρασκευή εντυπωσιακά κέρδη: 5,5 δισεκατομμύρια δολάρια για την Exxon και 4,9 δισεκατομμύρια δολάρια για τη Chevron.
Παράλληλα, οι πολύμηνες και αδιάκοπες επιθέσεις ουκρανικών μη επανδρωμένων αεροσκαφών στις ενεργειακές υποδομές της Ρωσίας έχουν μειώσει σημαντικά την παραγωγή των ρωσικών διυλιστηρίων, αναγκάζοντας τη Μόσχα να απαγορεύσει τις εξαγωγές πετρελαίου κίνησης. Η ανακοίνωση αυτή προκάλεσε απότομη άνοδο των τιμών του ντίζελ.
Υπερδύναμη στη διαμόρφωση των τιμών
Η συνδυασμένη επίδραση των δύο συγκρούσεων στην κερδοφορία της διύλισης υπήρξε θεαματική. Η έλλειψη διυλισμένων προϊόντων προσέφερε στους μεγάλους πετρελαϊκούς ομίλους τεράστια δύναμη στη διαμόρφωση των τιμών και ενθάρρυνε τους διαχειριστές να λειτουργούν τις εγκαταστάσεις με πλήρη δυναμικότητα.
Τα αμερικανικά διυλιστήρια, τα οποία αναδείχθηκαν στους μεγαλύτερους προμηθευτές καυσίμων παγκοσμίως κατά τη διάρκεια της σύγκρουσης, λειτουργούσαν την εβδομάδα έως τις 24 Ιουλίου στο 97% της δυναμικότητάς τους, ποσοστό πολύ υψηλότερο από τον μακροπρόθεσμο μέσο όρο του περίπου 90%.
Ο δείκτης περιθωρίου διύλισης της BP, ο οποίος αποτελεί μέτρο της παγκόσμιας κερδοφορίας του κλάδου, αυξήθηκε στα 30 δολάρια ανά βαρέλι κατά το δεύτερο τρίμηνο, από 17 δολάρια το πρώτο τρίμηνο και 12 δολάρια έναν χρόνο νωρίτερα. Κατά το τρίτο τρίμηνο, ο δείκτης έχει διαμορφωθεί μέχρι στιγμής κατά μέσο όρο στα 42 δολάρια ανά βαρέλι.
Η Exxon κατέγραψε κέρδη 5,5 δισεκατομμυρίων δολαρίων από τις δραστηριότητες διύλισης και εμπορίας κατά το δεύτερο τρίμηνο, την καλύτερη επίδοσή της από το 2022, με βασικό παράγοντα την παραγωγή-ρεκόρ ντίζελ. Τα αντίστοιχα κέρδη της Chevron αυξήθηκαν στα 4,9 δισεκατομμύρια δολάρια, φτάνοντας στο υψηλότερο επίπεδο της τρέχουσας δεκαετίας.
Η Shell ανακοίνωσε προσαρμοσμένα κέρδη 2,5 δισεκατομμυρίων δολαρίων για τον τομέα προϊόντων της, επίσης τα υψηλότερα της δεκαετίας, καθώς το δίκτυο διύλισής της λειτούργησε κατά τη διάρκεια του τριμήνου με συντελεστή χρησιμοποίησης 102%.
Ο διευθύνων σύμβουλος της TotalEnergies, Πατρίκ Πουγιανέ, συνόψισε εύστοχα την κατάσταση, δηλώνοντας σε αναλυτές στα τέλη του περασμένου μήνα ότι ο τομέας διύλισης της εταιρείας είχε επιτύχει «εξαιρετικές επιδόσεις».
Η BP ανακοινώνει τα οικονομικά αποτελέσματά της την Τρίτη.
Μπορεί να διαρκέσει;
Οι περισσότερες από τις άμεσες πιέσεις που στηρίζουν αυτά τα περιθώρια κέρδους στη διύλιση πιθανότατα θα υποχωρήσουν. Το ερώτημα είναι πόσο γρήγορα θα συμβεί αυτό. Μια βιώσιμη επίλυση της σύγκρουσης μεταξύ ΗΠΑ και Ιράν, η οποία θα περιλάμβανε την πλήρη επαναλειτουργία των Στενών του Ορμούζ, σε συνδυασμό με τη σταδιακή ανάκαμψη της κινεζικής διυλιστικής δραστηριότητας, θα συνέβαλε σημαντικά στην αποκλιμάκωση της έντασης στις αγορές καυσίμων. Κανείς, όμως, δεν γνωρίζει πότε θα μπορούσε να συμβεί αυτό.
Είναι σαφές ότι τα προβλήματα του κλάδου δεν μπορούν να αντιμετωπιστούν άμεσα. Η αποκατάσταση των ζημιών σε δεκάδες διυλιστήρια στη Μέση Ανατολή και στη Ρωσία θα χρειαστεί μήνες και, σε ορισμένες περιπτώσεις, χρόνια. Στο μεταξύ, η παγκόσμια πλεονάζουσα δυναμικότητα διύλισης παραμένει εξαιρετικά περιορισμένη.
Υπάρχουν επίσης λόγοι αισιοδοξίας από την πλευρά της ζήτησης. Ο πόλεμος στο Ιράν επανέφερε τις ανησυχίες για την ενεργειακή ασφάλεια. Ως εκ τούτου, πολλές κυβερνήσεις επεκτείνουν τις στρατηγικές εγκαταστάσεις αποθήκευσης τόσο του αργού πετρελαίου όσο και των διυλισμένων καυσίμων, προκειμένου να προστατευθούν από μελλοντικούς κλυδωνισμούς στον εφοδιασμό.
Αρχικά, οι κυβερνήσεις πρέπει απλώς να αναπληρώσουν τα αποθέματα που εξαντλήθηκαν κατά τη διάρκεια της σύγκρουσης. Σύμφωνα με εκτιμήσεις της αμερικανικής Υπηρεσίας Ενεργειακών Πληροφοριών, τα παγκόσμια αποθέματα πετρελαίου μειώθηκαν κατά 5,1 εκατομμύρια βαρέλια ημερησίως το δεύτερο τρίμηνο και προβλέπεται να υποχωρήσουν κατά επιπλέον 2,2 εκατομμύρια βαρέλια ημερησίως το τρίτο τρίμηνο.
Η αναπλήρωση των αποθεμάτων πετρελαίου κίνησης, αεροπορικών καυσίμων και βενζίνης πιθανότατα θα χρειαστεί χρόνια, δημιουργώντας σταθερή και παρατεταμένη ζήτηση.
Ο Άλαν Γκέλντερ, ανώτερος αντιπρόεδρος αρμόδιος για τη διύλιση στη συμβουλευτική εταιρεία Wood Mackenzie, εκτιμά ότι τα περιθώρια διύλισης και τα ποσοστά χρησιμοποίησης των εγκαταστάσεων θα παραμείνουν υψηλά έως το τέλος της δεκαετίας. Θα στηριχθούν από τη συνεχιζόμενη αύξηση της ζήτησης πετρελαίου και από τον περιορισμένο αριθμό νέων έργων διύλισης που βρίσκονται υπό ανάπτυξη.
Το πάρτι δεν θα διαρκέσει
Η άνθηση, ωστόσο, αποκρύπτει μια βαθύτερη ευπάθεια. Τα σημερινά απροσδόκητα κέρδη προκύπτουν από τον πόλεμο, τις κατεστραμμένες υποδομές και την έλλειψη προσφοράς — όχι από κάποια διαρθρωτική βελτίωση των θεμελιωδών δεδομένων του κλάδου. Τα διυλιστήρια επωφελούνται επειδή η παγκόσμια δυναμικότητα έχει μειωθεί ταχύτερα από τη ζήτηση.
Αυτό, όμως, ενδέχεται να μην ισχύει για πολύ ακόμη. Αρκετές χώρες με περιορισμένη εγχώρια δυνατότητα διύλισης επανεξετάζουν τώρα κατά πόσο χρειάζονται μεγαλύτερη τοπική παραγωγική δυναμικότητα. Η Αυστραλία, για παράδειγμα, εξετάζει ήδη σχετικά σχέδια. Με την πάροδο του χρόνου, αυτές οι επενδύσεις θα μπορούσαν να δημιουργήσουν ένα νέο κύμα διυλιστικής δυναμικότητας και τελικά να οδηγήσουν σε υπερπροσφορά.
Οι μεγάλοι πετρελαϊκοί όμιλοι αντιλαμβάνονται αυτή την πραγματικότητα. Μερικά χρόνια εξαιρετικά υψηλών περιθωρίων κέρδους ενδέχεται να επιβραδύνουν την υποχώρηση του κλάδου της διύλισης. Είναι, όμως, απίθανο να αντιστρέψουν την πορεία του.
Οι απόψεις που διατυπώνονται στο άρθρο ανήκουν στον Ρον Μπούσο, αρθρογράφο του Reuters.
Ρον Μπούσο – Επιμέλεια: Γουίλιαμ Μάλαρντ