

Έσοδα 100 δισ. δολαρίων ανά GW ετησίως από την εκτέλεση μοντέλων, ο καταιγιστικός ρυθμός της SpaceX, η αφύπνιση της Microsoft για τα 10 GW το 2026 και η δυνατότητα του Azure να αναπτύσσεται με τριψήφιους ρυθμούς
Jeremie Eliahou Ontiveros, Reyk Knuhtsen, Jordan Nanos, Max Kan, Dylan Patel και Muhammad Zuhair
7 Αυγούστου — Προεπισκόπηση
Ο Elon Musk εξέπληξε για ακόμη μία φορά τον κόσμο όταν, κατά την πρώτη ανακοίνωση οικονομικών αποτελεσμάτων της SpaceX, παρουσίασε τις φιλοδοξίες του για υπολογιστική ισχύ κλίμακας γιγαβάτ μέσα στο επόμενο έτος. Στόχος του —κατά τη «συντηρητική» του εκτίμηση— είναι να κατασκευάσει και να παραδώσει μόνο μέσα στο 2027 πρόσθετη ισχύ 6–8 GW, με πιθανότητα ο αριθμός να υπερβεί κατά πολύ τα 10 GW. Με επενδυτική δαπάνη 50 δισ. δολαρίων ανά GW, αυτό αντιστοιχεί σε κεφαλαιουχικές δαπάνες 300–500 δισ. δολαρίων το 2027, ποσό ανάλογο με εκείνο που αναμένουμε από την AWS και την Google. Πρόκειται για έναν απίστευτο αριθμό για μια εταιρεία που είναι σημαντικά λιγότερο κερδοφόρα από τους ανταγωνιστικούς παρόχους υπερκλίμακας.
Ωστόσο, πιστεύουμε ότι ο αριθμός είναι πραγματικός. Εκτιμούμε ότι η SpaceX βρίσκεται σε τροχιά κατασκευής περίπου 10 GW έως το τέλος του 2027. Έχουμε αξιολογήσει όλες τις κατάλληλες εγκαταστάσεις για τη SpaceX και έχουμε διαθέσει τον σχετικό κατάλογο στους συνδρομητές του Datacenter Model. Οι συνδρομητές του Energy Model έχουν επίσης στη διάθεσή τους τον ακριβή κατάλογο του διαθέσιμου εξοπλισμού παραγωγής ηλεκτρικής ενέργειας από φυσικό αέριο, ανά τρίμηνο, από περισσότερους από 30 προμηθευτές στροβίλων, κινητήρων και κυψελών καυσίμου. Παρουσιάσαμε μεγάλο μέρος αυτών των δεδομένων προτού η αγορά αντιληφθεί τη σημασία τους.
Η SpaceX θα αναπτύξει οτιδήποτε μπορεί και θα το θέσει σε λειτουργία όσο το δυνατόν γρηγορότερα. Όπως εξηγήσαμε στην εις βάθος ανάλυσή μας για το Meta Compute, ο συνδυασμός μεγάλης κλίμακας και άμεσα διαθέσιμης υπολογιστικής ισχύος είναι εξαιρετικά σπάνιος. Γι’ αυτό τιμολογείται με τεράστιο περιθώριο — έως και 50 δισ. δολάρια ανά GW ετησίως. Παρ’ όλα αυτά, τα εργαστήρια τεχνητής νοημοσύνης μπορούν να αντέξουν αυτό το κόστος και να εξακολουθούν να έχουν υψηλή κερδοφορία.
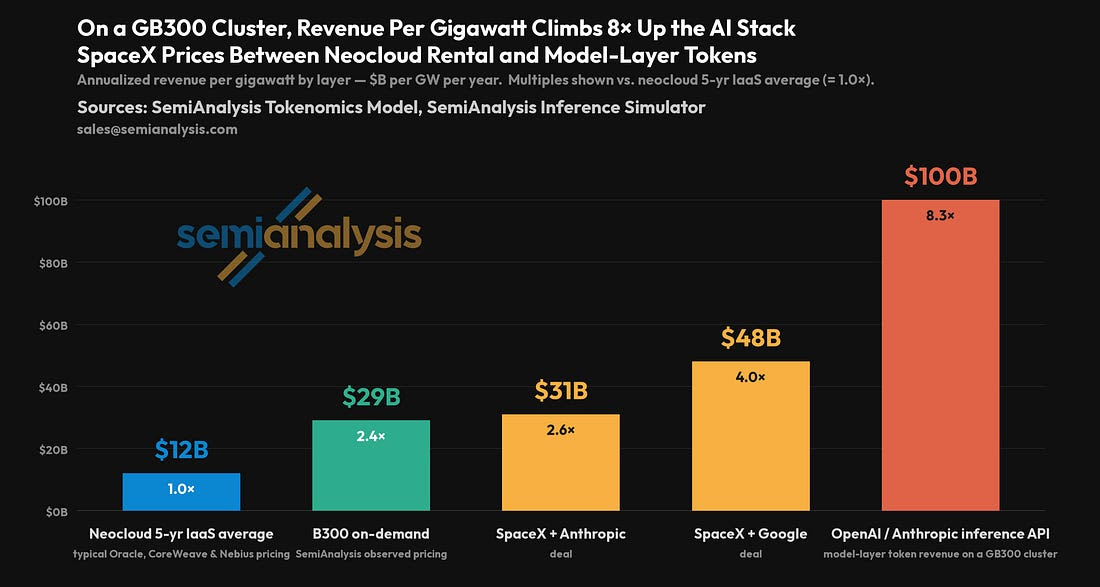
Το Tokenomics Model και ο Inference Simulator που έχουμε αναπτύξει δείχνουν ότι, με ρεαλιστικά επίπεδα απόδοσης —για παράδειγμα, διακριτικά ανά δευτερόλεπτο ανά GPU— τόσο η OpenAI όσο και η Anthropic μπορούν να παράγουν έσοδα άνω των 100 δισ. δολαρίων ανά GW ετησίως, διαθέτοντας μέσω API υπηρεσίες εκτέλεσης μοντέλων σε συστοιχία GB300. Το ποσό αυτό υπερβαίνει σημαντικά το ετήσιο κόστος μίσθωσης μιας συστοιχίας GB300 στις σημερινές τιμές των νεοσύστατων παρόχων υπολογιστικού νέφους.
Υποθέτουμε ετήσιο κόστος περίπου 12 δισ. δολαρίων ανά GW, χρησιμοποιώντας τη συντηρητική τιμή μίσθωσης των 3 δολαρίων ανά ώρα λειτουργίας GPU. Υπολογίζουμε την παραγωγή διακριτικών μέσω του Inference Simulator, χρησιμοποιώντας την αρχιτεκτονική ενός μοντέλου αιχμής και το AgentX, το σημείο αναφοράς που έχουμε αναπτύξει για αυτόνομο προγραμματισμό με πράκτορες —μέρος του InferenceX— το οποίο βασίζεται στη συλλογή πραγματικών δεδομένων από εργασίες προγραμματισμού σε περιβάλλον παραγωγής.
Στη συνέχεια, σταθμίζουμε αυτόν τον ρυθμό παραγωγής διακριτικών μεταξύ του κόστους των διακριτικών εισόδου, της ανάγνωσης από την προσωρινή μνήμη, της εγγραφής στην προσωρινή μνήμη και της εξόδου, χρησιμοποιώντας τις πραγματικές αναλογίες των φορτίων εργασίας μας. Έτσι καταλήγουμε στην τελική εκτίμηση, η οποία υπερβαίνει τα 100 δισ. δολάρια ανά GW ετησίως.
Η παροχή διακριτικών κατά την εκτέλεση μοντέλων είναι απίστευτα κερδοφόρα για τις εταιρείες που αναπτύσσουν μοντέλα τεχνητής νοημοσύνης αιχμής.
Πηγή: SemiAnalysis Tokenomics Model, SemiAnalysis Inference Simulator
Για λόγους επεξήγησης, ο Inference Simulator έχει αναπτυχθεί εξ ολοκλήρου από την αρχή, με βάση τη θεμελιώδη κατανόηση του τρόπου λειτουργίας των σύγχρονων επιταχυντών τεχνητής νοημοσύνης.
Κατασκευάζουμε ένα μοντέλο ανώτατων ορίων απόδοσης —γνωστό ως roofline model— καθώς και ένα ρεαλιστικό μοντέλο της απόδοσης των προηγμένων μοντέλων ΤΝ κατά την εκτέλεσή τους. Το μοντέλο περιλαμβάνει χρονικές μετρήσεις για κάθε επιμέρους λειτουργία και παράγει πραγματικό ίχνος εκτέλεσης.
Πρόκειται για μια ολοκληρωμένη προσομοίωση, από την αρχή έως το τέλος, του πραγματικού υπολογιστικού φορτίου που εκτελείται στο πραγματικό υλικό πυριτίου.
Έχουμε επαληθεύσει την ακρίβεια του προσομοιωτή σε ένα ευρύ φάσμα επιταχυντών και υπολογιστικών φορτίων. Παράλληλα, συνεχίζουμε να βελτιώνουμε την ικανότητά του να προβλέπει με ακρίβεια την απόδοση μελλοντικών επιταχυντών, με βάση τις τεχνικές προδιαγραφές του σχεδιασμού τους.
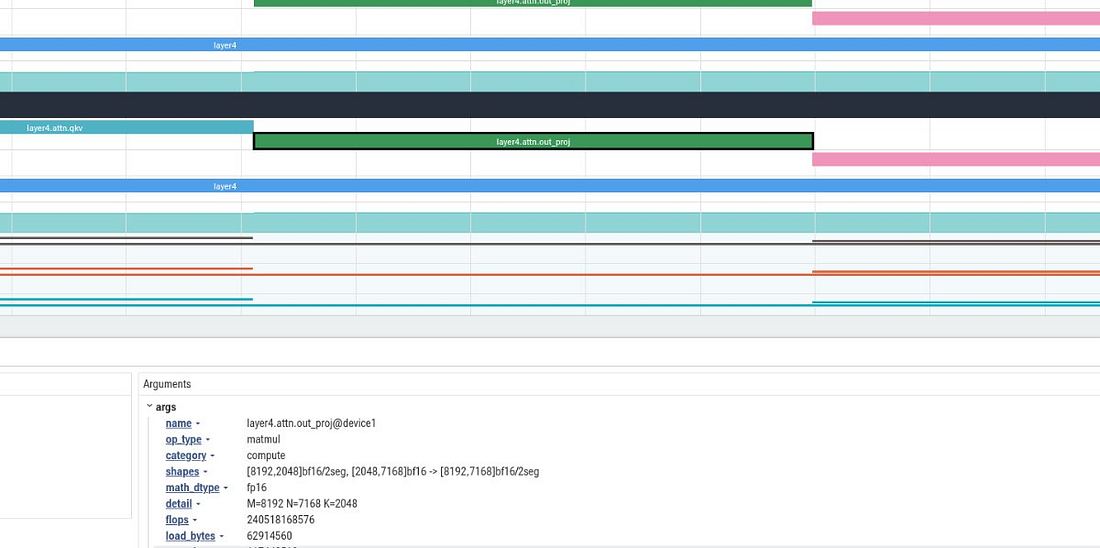
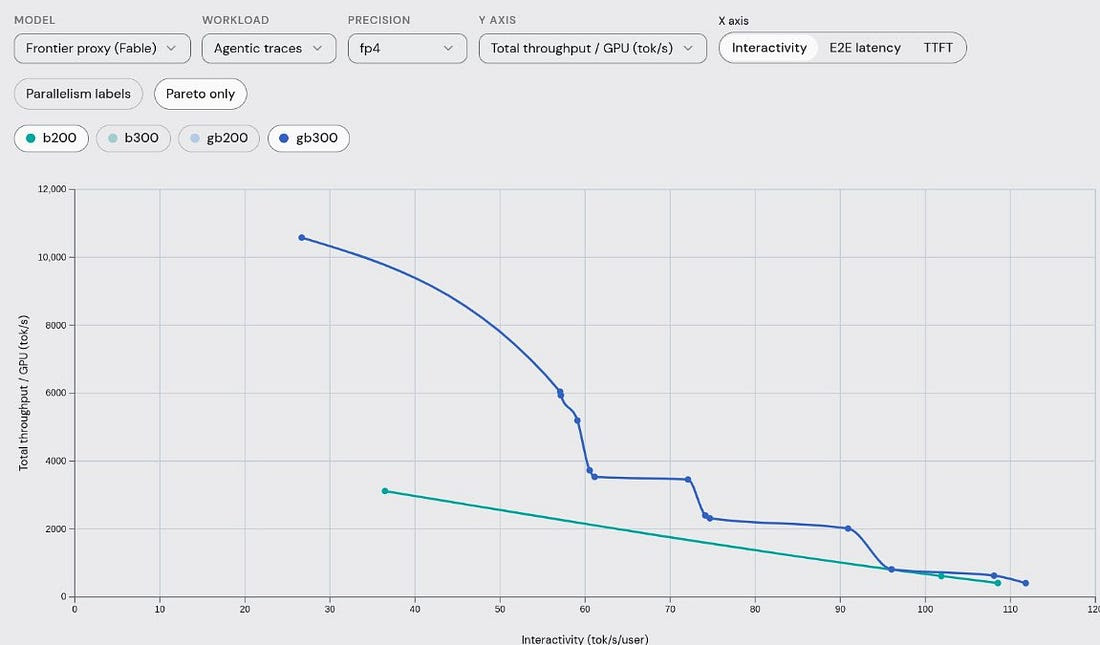
Παράγονται προβλέψεις υψηλού επιπέδου για συνήθη φορτία εργασίας εκτέλεσης μοντέλων και διαφορετικές πλατφόρμες υλικού, καλύπτοντας το βέλτιστο μέτωπο συμβιβασμών απόδοσης και κόστους (Pareto frontier).
Πηγή: SemiAnalysis Inference Simulator
Για περισσότερες πληροφορίες σχετικά με τον τρόπο με τον οποίο εφαρμόζουμε τον Inference Simulator σε εξατομικευμένη έρευνα και ανάλυση, επικοινωνήστε με τη διεύθυνση [email protected].
Πέρα από την OpenAI και την Anthropic, υπάρχει στην πραγματικότητα και μία τρίτη εταιρεία παγκοσμίως που μπορεί να παράγει έσοδα τέτοιου ύψους: η Microsoft. Έχοντας πλήρη πρόσβαση στα μοντέλα της OpenAI, μπορεί να επιτυγχάνει ακριβώς τα ίδια έσοδα και περιθώρια κέρδους ανά MW, χωρίς να επιβαρύνεται με κανένα από τα κόστη εκπαίδευσης των μοντέλων.
Ο Satya Nadella χειρίστηκε εξαιρετικά τις διαπραγματεύσεις με την OpenAI: η συμφωνία που αναδιαμορφώθηκε τον Απρίλιο του 2026 αφαίρεσε από την εξίσωση το προηγούμενο μερίδιο 20% επί των εσόδων.
Με απλά λόγια, η Microsoft έχει τεράστιο κίνητρο να εξασφαλίσει όσο το δυνατόν περισσότερα MW υπολογιστικής ισχύος, όσο το δυνατόν γρηγορότερα. Παρότι μεγάλο μέρος της σημερινής δυναμικότητας των κέντρων δεδομένων της διατίθεται στην OpenAI έναντι περίπου 14 εκατ. δολαρίων ανά MW ετησίως, η Microsoft έχει την ευκαιρία να βελτιώσει αυτήν τη σύνθεση εσόδων.
Η δυνητική επίδραση θα μπορούσε να είναι η επιτάχυνση του ρυθμού αύξησης των εσόδων του Microsoft Azure από περίπου 42% σήμερα σε περισσότερο από 100% έως το επόμενο έτος.
Πρόκειται για μια ευκαιρία που εμφανίζεται μία φορά σε κάθε γενιά — και η SpaceX βρίσκεται σε εξαιρετικά πλεονεκτική θέση για να την εξυπηρετήσει.
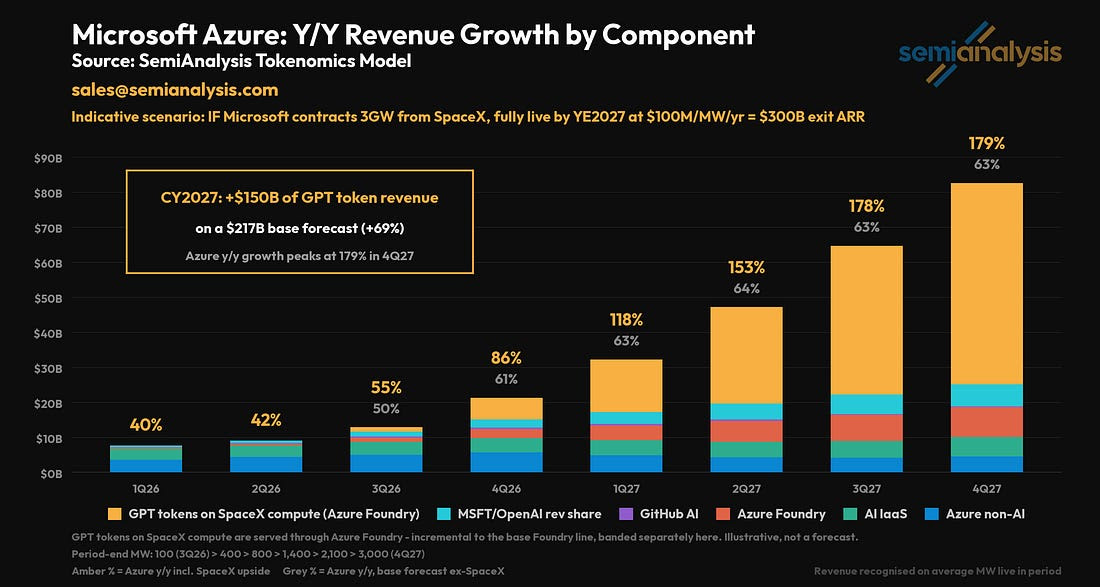
Πηγή: SemiAnalysis Tokenomics Model
Για τη SpaceX, το επόμενο εύλογο ερώτημα αφορά τη χρηματοδότηση. Πώς μπορεί ο Elon Musk να καλύψει τόσο υψηλές κεφαλαιουχικές δαπάνες χωρίς να διαθέτει τον ισολογισμό των κορυφαίων παρόχων υπολογιστικού νέφους υπερκλίμακας; Αναμένουμε έναν συνδυασμό των ακόλουθων δύο παραγόντων:
- Υποστήριξη από τη Nvidia μέσω χρηματοδότησης από τον προμηθευτή, ώστε να μειωθεί η αρχική ταμειακή επιβάρυνση. Αυτός είναι πιθανότατα ο λόγος για τον οποίο ο Elon Musk δήλωσε, κατά την ανακοίνωση των οικονομικών αποτελεσμάτων, ότι θα συνεργάζεται αποκλειστικά με τη Nvidia. Όπως έχουμε εξηγήσει επανειλημμένα στο Accelerator Model, η xAI και η SpaceX είχαν εξετάσει ενεργά εναλλακτικές λύσεις, όπως τα TPU και οι επιταχυντές της AMD. Επομένως, είναι πιθανό ότι το χρηματοδοτικό πλεονέκτημα τις οδήγησε να εγκαταλείψουν αυτές τις επιλογές και να επικεντρωθούν στη Nvidia.
- Τιμολόγηση από τις υψηλότερες του κλάδου, χάρη στους ταχύτερους χρόνους παράδοσης. Η SpaceX θα συνεχίσει να διαθέτει υπολογιστική ισχύ μεγάλης κλίμακας με χρόνο παράδοσης μόλις 3–5 μήνες —μια προσφορά που δύσκολα μπορεί να ανταγωνιστεί κάποιος— και θα την τιμολογεί αναλόγως, στα 30–50 εκατ. δολάρια ανά MW ετησίως. Με αυτές τις τιμές, οι κεφαλαιουχικές δαπάνες αποσβένονται σε λιγότερο από έναν χρόνο. Αναλύσαμε το θέμα διεξοδικά στο άρθρο μας για το Meta Compute.
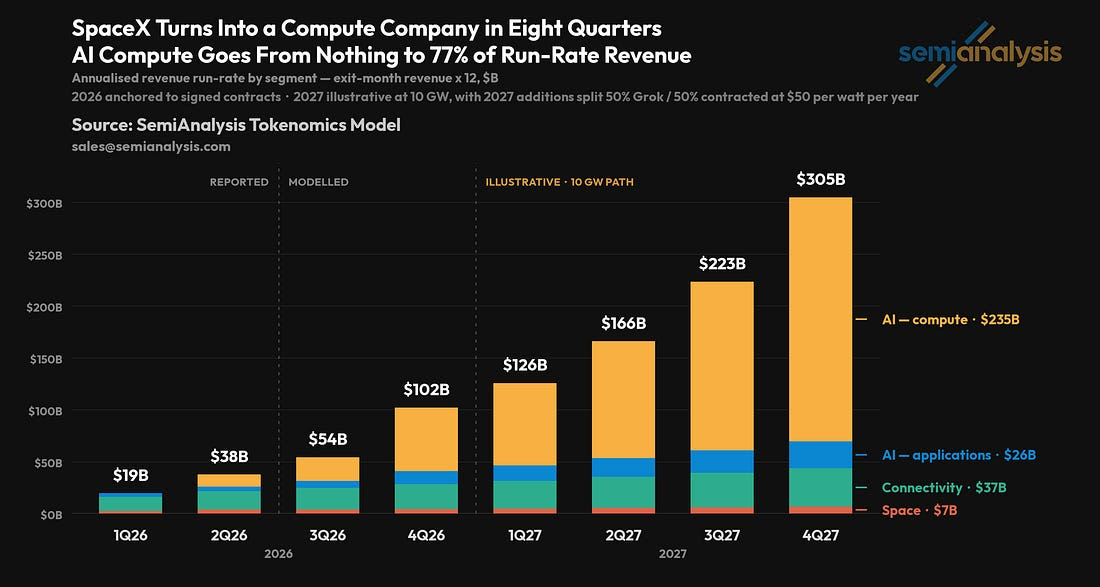
Οι παραπάνω παράγοντες διαμορφώνουν, βεβαίως, μια πιθανή πορεία προς ετήσια επαναλαμβανόμενα έσοδα ύψους 300 δισ. δολαρίων για τη SpaceX έως το τέλος του 2027.
Η εκτίμηση αυτή υποθέτει ότι θα αξιοποιηθεί εμπορικά μόνο το 50% της πρόσθετης υπολογιστικής ισχύος που θα αναπτύξει η εταιρεία το 2027. Η υπόλοιπη ισχύς προβλέπεται να χρησιμοποιηθεί από τις ομάδες του Grok και του Cursor για την εκπαίδευση μοντέλων —χωρίς να συνυπολογίζονται έσοδα από την εκτέλεση μοντέλων σε αυτή την περίπτωση.