

Foreign Affairs
Πώς τελειώνει η υπερπαραγωγική δυναμικότητα
Michael B. G. Froman
Τεύχος Σεπτεμβρίου/Οκτωβρίου 2026
Δημοσιεύθηκε στις 13 Αυγούστου 2026
Εικονογράφηση: Carolina Moscoso
Τα τελευταία χρόνια δεν έλειψαν οι διαμαρτυρίες σχετικά με την πλεονάζουσα παραγωγική δυναμικότητα της Κίνας. Η προσήλωση του Πεκίνου στην προώθηση των εξαγωγών και στη διεύρυνση του εμπορικού του πλεονάσματος με κάθε αναγκαίο μέσο έχει υπονομεύσει τις βιομηχανικές φιλοδοξίες τόσο προηγμένων οικονομιών, όπως οι Ηνωμένες Πολιτείες και οι ευρωπαϊκές χώρες, όσο και αναπτυσσόμενων κρατών στην Αφρική, την Ασία και τη Λατινική Αμερική. Υπάρχει πλέον μεγαλύτερη παγκόσμια συναίνεση από ποτέ ως προς τη φύση της πρόκλησης, αλλά αυτή έχει επηρεάσει ελάχιστα την πολιτική της Κίνας.
Το πρόβλημα μετασχηματίζεται τώρα σε κάτι ποιοτικά διαφορετικό και πιο επικίνδυνο: η ικανότητα της παγκόσμιας οικονομίας να απορροφά την πλεονάζουσα κινεζική παραγωγική δυναμικότητα πλησιάζει σε οριακό σημείο. Εάν το όριο αυτό ξεπεραστεί, θα μπορούσε να προκληθεί μια παγκόσμια οικονομική κρίση, σε μια περίοδο κατά την οποία οι κυβερνήσεις είναι ιδιαίτερα ανεπαρκώς προετοιμασμένες να διαχειριστούν τις συνέπειές της.
Κατά τις τελευταίες δύο δεκαετίες, η Κίνα δημιούργησε το μεγαλύτερο εμπορικό πλεόνασμα που έχει καταγραφεί ποτέ. Το 2025 πλησίασε τα 1,2 τρισεκατομμύρια δολάρια, αυξανόμενο με ρυθμό τριπλάσιο από εκείνον του παγκόσμιου εμπορίου αγαθών. Το πρότυπο αυτό υπήρξε στρατηγικά επωφελές για την Κίνα και, βραχυπρόθεσμα, συνέβαλε στη συγκράτηση του πληθωρισμού στον υπόλοιπο κόσμο. Είναι, όμως, πολιτικά και διαρθρωτικά μη βιώσιμο, δημιουργώντας έναν αυξανόμενο και ανεπαρκώς αξιολογημένο κίνδυνο για ολόκληρη την παγκόσμια οικονομία.
Η αξιοσημείωτη πορεία οικονομικής ανάπτυξης της Κίνας κατά τις τελευταίες δεκαετίες κατέστη δυνατή χάρη σε ένα ευνοϊκό διεθνές περιβάλλον, στο οποίο οι άλλες χώρες δέχονταν πρόθυμα τα χαμηλού κόστους βιομηχανικά προϊόντα με αντάλλαγμα αποτελεσματικές αλυσίδες εφοδιασμού και οφέλη για τους καταναλωτές. Αυτό το διεθνές περιβάλλον, ωστόσο, έχει καταστεί πλέον τοξικό. Η πολιτική ανοχή απέναντι στην αποβιομηχάνιση και στις κρίσιμες εξαρτήσεις που συνεπάγεται η πλημμυρίδα κινεζικών εισαγωγών είναι περιορισμένη και συρρικνώνεται.
Καθώς οι τάσεις αυτές συνεχίζονται, ο προστατευτισμός είναι πιθανό να ενισχυθεί, περιορίζοντας την πρόσβαση των Κινέζων κατασκευαστών στις αγορές και ακυρώνοντας έτσι τη στρατηγική της «διπλής κυκλοφορίας» που εισήγαγε το Πεκίνο το 2020. Η στρατηγική αυτή προωθεί ταυτόχρονα την εγχώρια οικονομική αυτάρκεια και τη συνεχιζόμενη συμμετοχή στις διεθνείς αγορές.
Το πρόβλημα, όμως, υπερβαίνει κατά πολύ την πολιτική αντίδραση. Είναι ζήτημα αριθμητικής. Όταν η κινεζική οικονομία ήταν σημαντικά μικρότερη, μια στρατηγική που βασιζόταν στην αύξηση των εξαγωγών με ρυθμό διπλάσιο ή τριπλάσιο από τον συνολικό ρυθμό ανάπτυξης της παγκόσμιας οικονομίας ήταν εφικτή, επειδή υπήρχε επαρκής διεθνής ζήτηση για την απορρόφησή τους. Σήμερα, όμως, η Κίνα διαθέτει μια πολύ μεγαλύτερη οικονομία και δεν μπορεί να συνεχίσει σε αυτή την πορεία χωρίς τελικά να ξεμείνει από πελάτες. Με απλά λόγια, το Πεκίνο έχει πλέον ξεπεράσει τα όρια του ίδιου του οικονομικού του μοντέλου.
Όταν η κινεζική εξαγωγική μηχανή ανακοπεί, η επώδυνη αναμέτρηση με τις συνέπειες θα αφορά πρωτίστως την ίδια την Κίνα. Μια ουσιαστική επιβράδυνση της οικονομίας της, ωστόσο, θα προκαλούσε κλυδωνισμούς σε όλο τον κόσμο, ιδίως στους σημαντικότερους εμπορικούς εταίρους της — όχι μόνο στην περιοχή Ασίας-Ειρηνικού, αλλά και σε άλλες χώρες των οποίων οι οικονομίες έχουν συνδεθεί στενά με την κινεζική.
Οι Ηνωμένες Πολιτείες δεν θα έμεναν ανεπηρέαστες από τον κλυδωνισμό. Θα ήταν, όμως, ο μοναδικός παράγοντας που διαθέτει την οικονομική και θεσμική ικανότητα να σταθεροποιήσει την παγκόσμια οικονομία.
Ο ασφαλέστερος τρόπος αποφυγής αυτής της δαπανηρής αλληλουχίας γεγονότων είναι μια προληπτική και σταδιακή εξισορρόπηση της κινεζικής οικονομίας. Αυτή αποτελεί εδώ και καιρό την καλύτερη διαδρομή της Κίνας προς μια περισσότερο βιώσιμη ανάπτυξη, καθώς και μια κατεύθυνση την οποία υποστηρίζουν επί χρόνια οι Ηνωμένες Πολιτείες. Ενώ, όμως, κατά τις προηγούμενες δεκαετίες αποτελούσε μια συνετή επιλογή, σήμερα αποτελεί αναγκαιότητα.
ΑΠΟΛΥΤΟ ΜΕΙΟΝΕΚΤΗΜΑ
Η Κίνα αντιπροσωπεύει σήμερα περίπου το 30% της παγκόσμιας βιομηχανικής παραγωγής και, σύμφωνα με έκθεση του ΟΗΕ του 2024, το ποσοστό αυτό αναμένεται να φτάσει το 45% έως το 2030. Με εξαίρεση την οικονομία των Ηνωμένων Πολιτειών αμέσως μετά τον Β΄ Παγκόσμιο Πόλεμο, δεν υπάρχει ιστορικό προηγούμενο για μια τέτοια συγκέντρωση βιομηχανικής ισχύος. Ως ποσοστό του παγκόσμιου ΑΕΠ, το σημερινό πλεόνασμα της Κίνας στα μεταποιημένα προϊόντα είναι μεγαλύτερο από τα συνδυασμένα πλεονάσματα της Γερμανίας και της Ιαπωνίας σε οποιαδήποτε χρονική στιγμή κατά τη δεκαετία του 1980.
Αυτό το μεταποιητικό πλεόνασμα αντανακλά μια συντονισμένη πολιτική επιλογή. Ο Οργανισμός Οικονομικής Συνεργασίας και Ανάπτυξης έχει υπολογίσει ότι το 60% της αύξησης του μεριδίου της Κίνας στην παγκόσμια μεταποιητική αγορά οφείλεται σε κρατικές επιδοτήσεις. Ίσως η σημαντικότερη —αν και έμμεση— επιδότηση είναι η πρόσβαση των κινεζικών μεταποιητικών επιχειρήσεων στο κρατικά κατευθυνόμενο χρηματοπιστωτικό σύστημα του Πεκίνου. Το σύστημα αυτό διοχετεύει τεράστια ποσά πιστώσεων σε τομείς προτεραιότητας, επιτρέποντας στις κινεζικές επιχειρήσεις να επεκτείνονται χωρίς να ανησυχούν στον ίδιο βαθμό για τα κέρδη και τις αποδόσεις όσο οι διεθνείς ανταγωνιστές τους.
Το αποτέλεσμα είναι ένας αυτοκαταστροφικός αγώνας προς τα κάτω, στον οποίο οι επιχειρήσεις μειώνουν τις τιμές κάτω από το κόστος, αποδέχονται οριακά ή αρνητικά περιθώρια κέρδους και συνεχίζουν να αυξάνουν την παραγωγική τους δυναμικότητα, επιδιώκοντας μεγαλύτερο μερίδιο αγοράς. Σχεδόν το 30% των κινεζικών βιομηχανικών επιχειρήσεων λειτουργεί με ζημίες, έναντι 20% πριν από την πανδημία της COVID-19. Στους τομείς με την ταχύτερη αύξηση επενδύσεων —κυρίως εκείνους που τέθηκαν σε προτεραιότητα στο πλαίσιο της πρωτοβουλίας «Made in China 2025» του Κινέζου ηγέτη Σι Τζινπίνγκ, η οποία αποσκοπεί στην ενίσχυση της κινεζικής αυτάρκειας στους προηγμένους βιομηχανικούς κλάδους— το αντίστοιχο ποσοστό φτάνει έως και το 34%.
Αντί να επιτρέπουν στις αποτυχημένες επιχειρήσεις να αποχωρήσουν από την αγορά, οι τοπικές κυβερνήσεις στηρίζουν μη κερδοφόρες εταιρείες για να διατηρήσουν τις θέσεις εργασίας και τα φορολογικά έσοδα, ενώ οι κρατικές τράπεζες ανανεώνουν τα δάνεια αφερέγγυων οφειλετών. Το σύστημα αυτό, σε συνδυασμό με ένα μονίμως υποτιμημένο ρενμίνμπι που καθιστά τις εξαγωγές φθηνότερες, επιτρέπει στις κινεζικές επιχειρήσεις να χρεώνουν έως και 30% λιγότερο από τους ανταγωνιστές τους που εδρεύουν σε άλλες χώρες.
Αυτοί οι πόλεμοι τιμών και η πλεονάζουσα παραγωγική δυναμικότητα προκαλούν αρνητικές επιπτώσεις όχι μόνο στο εξωτερικό αλλά και στο εσωτερικό της χώρας. Η κινεζική λέξη για το φαινόμενο αυτό είναι neijuan, η οποία αποδίδεται ως «ενέλιξη». Ο όρος περιγράφει τον υπερβολικό ανταγωνισμό που ωθεί τις κινεζικές επιχειρήσεις στα όριά τους, με ολοένα μικρότερες αποδόσεις.
Οι επιχειρήσεις επενδύουν περισσότερο για να παράγουν περισσότερο και να εξάγουν περισσότερο, με χαμηλότερα ή αρνητικά περιθώρια κέρδους. Παράλληλα, επιδοτούνται από τοπικές κυβερνήσεις, των οποίων η ίδια η δημοσιονομική κατάσταση εξαρτάται από τη συνέχιση της λειτουργίας των εργοστασίων. Το αποτέλεσμα είναι μια βιομηχανική μηχανή που δεν μπορεί να σταματήσει ούτε να επιβραδύνει — αλλά η οποία, λόγω των ορίων της ζήτησης, δεν μπορεί ούτε να συνεχίσει επ’ αόριστον.
Στην πράξη, το εμπορικό πλεόνασμα της Κίνας θα μπορούσε να καταρρεύσει υπό το βάρος των ίδιων του των αντιφάσεων.
Μια κρίση δεν είναι αναπόφευκτη. Η κινεζική οικονομία είναι ανθεκτική και, τουλάχιστον στα χαρτιά, η ηγεσία της έχει δείξει ότι αναγνωρίζει το πρόβλημα και ενδιαφέρεται να λάβει μέτρα για την αντιμετώπισή του. Το Κινεζικό Κομμουνιστικό Κόμμα υιοθέτησε το 2025 μια εκστρατεία κατά της «ενέλιξης», ενώ το 15ο Πενταετές Σχέδιό του, για την περίοδο 2026–2030, προωθεί την κατανάλωση, ιδίως στις αγροτικές περιοχές. Το ΚΚΚ έχει επίσης κάνει ορισμένα περιορισμένα βήματα για την ενίσχυση του δικτύου κοινωνικής προστασίας, με στόχο να μειώσει το κίνητρο των νοικοκυριών να αποταμιεύουν αντί να καταναλώνουν.
Ωστόσο, η κινεζική ηγεσία εξακολουθεί να μη θέλει να προχωρήσει στη σημαντικότερη αλλαγή: στον θεμελιώδη αναπροσανατολισμό της αναπτυξιακής στρατηγικής της χώρας προς ένα πιο βιώσιμο μοντέλο. Το Πεκίνο συνεχίζει γενικά να συγκρατεί την εγχώρια κατανάλωση, επιδιώκοντας τη μεγιστοποίηση της βιομηχανικής παραγωγής τόσο στους στρατηγικούς κλάδους όσο και στους τομείς χαμηλής προστιθέμενης αξίας.
Το αποτέλεσμα είναι αυτό που ο οικονομολόγος Γιασένγκ Χουάνγκ αποκαλεί οικονομία «απόλυτου πλεονεκτήματος»: μια χώρα που ανταγωνίζεται ταυτόχρονα τις Ηνωμένες Πολιτείες στην τεχνητή νοημοσύνη, στα ηλεκτρικά οχήματα και στα ηλεκτρονικά και τις φτωχότερες χώρες της Αφρικής στην παραγωγή κλωστοϋφαντουργικών προϊόντων, ενδυμάτων και φθηνών οικιακών μικροαντικειμένων. Αυτό δεν έχει ιστορικό προηγούμενο και, επιπλέον, αντιβαίνει στη βασική οικονομική λογική του συγκριτικού πλεονεκτήματος, την οποία ακολουθούν οι περισσότερες άλλες χώρες. Ακόμη και κυβερνήσεις που υιοθέτησαν μερκαντιλιστικές αναπτυξιακές στρατηγικές, όπως εκείνες της Νότιας Κορέας και της Ταϊβάν, εγκατέλειψαν τη μεταποίηση χαμηλής προστιθέμενης αξίας καθώς αυξάνονταν οι εγχώριοι μισθοί.
Το Πεκίνο διστάζει να αλλάξει πορεία, επειδή το εξαγωγικό αναπτυξιακό του μοντέλο αποτελεί ταυτόχρονα μια υψηλή οικονομική στρατηγική και ένα πολιτικό σχέδιο. Η «διπλή κυκλοφορία» αξιοποιεί τα πλεονεκτήματα της Κίνας στη μαζική παραγωγή, στην ενέργεια, στις υποδομές, στο εργατικό δυναμικό και στην τεχνογνωσία των μηχανικών. Αντανακλά επίσης τη βαθιά ριζωμένη πεποίθηση του Σι Τζινπίνγκ, όπως αυτή εκφράστηκε σε ομιλία του το 2020, ότι, μολονότι η Κίνα πρέπει «να επιταχύνει την οικοδόμηση της ψηφιακής οικονομίας […] η πραγματική οικονομία αποτελεί το θεμέλιο και οι διάφοροι κλάδοι της μεταποίησης δεν μπορούν να εγκαταλειφθούν».
Όπως έχει γράψει η οικονομολόγος Zongyuan Zoe Liu στο Foreign Affairs, σύμφωνα με την αντίληψη του Κόμματος, «η κατανάλωση αποτελεί έναν ατομικιστικό περισπασμό, ο οποίος απειλεί να εκτρέψει πόρους από τον πυρήνα της οικονομικής ισχύος της Κίνας: τη βιομηχανική της βάση».
Το πολιτικό δίλημμα που δημιουργεί η αναδιάρθρωση υπερβαίνει την προτίμηση του Σι προς τη βιομηχανία. Για να εξισορροπήσει σωστά την οικονομία, το Πεκίνο θα έπρεπε να ανακατασκευάσει το δημοσιονομικό μοντέλο από το οποίο εξαρτώνται όλες οι επαρχίες και οι δήμοι, να αποδεχθεί τη συνεπακόλουθη κατάρρευση των εσόδων της τοπικής αυτοδιοίκησης και να απορροφήσει τις μαζικές απολύσεις.
Μια τέτοια αλλαγή θα απαιτούσε την ευθυγράμμιση των κινήτρων με έναν οικονομικό στόχο ουσιαστικά διαφορετικό από εκείνον που έχουν συνηθίσει να επιδιώκουν, κατά τις τελευταίες δύο δεκαετίες, οι αξιωματούχοι και οι θεσμοί σε όλα τα επίπεδα. Η επαγγελματική ανέλιξη των τοπικών αξιωματούχων συνδέεται με την επίτευξη αναπτυξιακών στόχων, ανεξάρτητα από το αν αυτή η ανάπτυξη είναι βιώσιμη.
Για να επιτύχουν αυτούς τους στόχους και να χρηματοδοτήσουν τις τοπικές δαπάνες, οι αξιωματούχοι πωλούν γη, διοχετεύουν τα έσοδα σε επιδοτούμενα οικόπεδα για εργοστάσια και βιομηχανικά πάρκα, κινητοποιούν πιστώσεις από τοπικά υποκαταστήματα τραπεζών και φορείς χρηματοδότησης της τοπικής αυτοδιοίκησης και κατασκευάζουν ακόμη περισσότερα εργοστάσια. Επειδή οι επαρχίες και οι δήμοι παρουσιάζουν χρόνια ελλείμματα και δεν διαθέτουν εναλλακτικούς τρόπους δημιουργίας εσόδων σε μεγάλη κλίμακα, αυτός ο προσανατολισμένος στην παραγωγή κύκλος συνεχίζεται επ’ αόριστον.
Το πρόβλημα αυτό και οι λύσεις του —πρωτίστως ένα οικονομικό μοντέλο περισσότερο προσανατολισμένο στην κατανάλωση— είναι ευρέως γνωστά στην Κίνα. Αυτό, όμως, δεν σημαίνει ότι η αντιμετώπισή του είναι ευκολότερη.
ΤΑ ΣΗΜΑΔΙΑ ΕΙΝΑΙ ΠΛΕΟΝ ΟΡΑΤΑ
Ενώ το Πεκίνο εξετάζει εάν θα υιοθετήσει τις μεταρρυθμίσεις που απαιτούνται για την αποτροπή μιας καταστροφής, άλλες χώρες πιθανότατα θα προσπαθήσουν να ανακόψουν τη ροή των κινεζικών εξαγωγών. Τέτοιες κινήσεις θα μπορούσαν να αποκλείσουν αιφνιδίως την πρόσβαση της Κίνας σε ένα ευρύ τμήμα των ξένων αγορών, επιταχύνοντας την αποτυχία του εξαγωγικού αναπτυξιακού της μοντέλου και αυξάνοντας την πιθανότητα μιας παγκόσμιας οικονομικής κρίσης.
Κατά την πρώτη δεκαετία αυτού του αιώνα, οι πλούσιες χώρες αποδέχθηκαν την απώλεια της μεταποιητικής παραγωγής χαμηλού περιθωρίου κέρδους προς όφελος των κινεζικών επιχειρήσεων. Η πρόσφατη προώθηση της Κίνας προς τη μεταποίηση υψηλής προστιθέμενης αξίας, όμως, συνιστά άμεση απειλή για τις οικονομικές στρατηγικές αυτών των χωρών, προετοιμάζοντας το έδαφος για ένα κύμα προστατευτισμού ακόμη και σε παραδοσιακά προπύργια του ελεύθερου εμπορίου.
Χαρακτηριστικό είναι το παράδειγμα της Γερμανίας, η οποία υπήρξε επί μακρόν υπέρμαχος και ωφελούμενη του εμπορίου με την Κίνα. Σύμφωνα με το Rhodium Group, το 2025 οι γερμανικές εξαγωγές αγαθών προς την Κίνα υποχώρησαν στο χαμηλότερο επίπεδο της τελευταίας δεκαετίας — μειωμένες κατά 9,3% σε σύγκριση με το 2024 και κατά 23% από το υψηλότερο σημείο τους το 2022.
Η εμπορική κίνηση προς την αντίθετη κατεύθυνση αυξήθηκε. Κατά το δεύτερο τρίμηνο του 2025, οι γερμανικές εισαγωγές από την Κίνα ενισχύθηκαν κατά τουλάχιστον 10% σε ετήσια βάση σε 2.241 κατηγορίες προϊόντων, μεταξύ των οποίων τα χημικά και η κατασκευή οχημάτων. Συνολικά, αυτές οι κατηγορίες αντιπροσώπευαν περισσότερο από το 60% του συνόλου των γερμανικών εισαγωγών από την Κίνα.
Ο εκτοπισμός είναι εντονότερος στην αυτοκινητοβιομηχανία. Το μερίδιο των γερμανικών επιχειρήσεων στην κινεζική αγορά αυτοκινήτου συρρικνώνεται, ενώ το μερίδιο της Κίνας στην παγκόσμια αγορά διευρύνεται. Μεταξύ 2022 και 2025, οι γερμανικές εξαγωγές αυτοκινήτων προς την Κίνα μειώθηκαν κατά 66%, ενώ οι συνολικές κινεζικές εξαγωγές οχημάτων υπερδιπλασιάστηκαν, καθιστώντας την Κίνα τον μεγαλύτερο εξαγωγέα αυτοκινήτων παγκοσμίως.
Ως αποτέλεσμα, οι απολύσεις εργαζομένων στη γερμανική αυτοκινητοβιομηχανία είναι πλέον περισσότερες από ό,τι κατά την παγκόσμια χρηματοπιστωτική κρίση του 2008–2009 ή την πανδημία της COVID-19. Η κατάσταση αυτή αναγκάζει τις γερμανικές και ευρωπαϊκές επιχειρηματικές ενώσεις να ζητούν πρωτοφανώς αυστηρές απαιτήσεις εγχώριου περιεχομένου.
Η εργοδοτική ένωση Gesamtmetall ανέφερε τον Δεκέμβριο του 2025 ότι ο κλάδος της μεταλλουργίας και της ηλεκτρολογικής μηχανικής —ο μεγαλύτερος βιομηχανικός τομέας της Γερμανίας— έχανε σχεδόν 10.000 θέσεις εργασίας τον μήνα. Η Volkswagen εξετάζει πλέον την κατάργηση έως και 100.000 θέσεων εργασίας —σχεδόν του ενός έκτου του εργατικού δυναμικού της— καθώς και τη διακοπή της παραγωγής σε τέσσερα εργοστάσια στη Γερμανία.
Η BMW και η Mercedes-Benz προχωρούν επίσης σε εκτεταμένες αναδιαρθρώσεις. Αναλυτές δήλωσαν στους Financial Times ότι η γερμανική αυτοκινητοβιομηχανία συρρικνώνεται πλέον «με διαρκή και μόνιμο τρόπο».
Αυτός ο κλυδωνισμός, που οφείλεται στην Κίνα, ανάγκασε τη γερμανική καγκελαρία να εξετάσει κάτι που άλλοτε θεωρούνταν αδιανόητο: να στηρίξει προτάσεις ώστε η Ευρωπαϊκή Ένωση να μελετήσει έναν μηχανισμό παρόμοιο με τους δασμούς του Άρθρου 301 των Ηνωμένων Πολιτειών. Ένας τέτοιος μηχανισμός θα επέτρεπε στην ΕΕ να επιβάλει δασμούς με στόχο το πλεόνασμα των κινεζικών εξαγωγών και να δημιουργήσει κίνητρα για την ανατίμηση του κινεζικού ρενμίνμπι.
Όλα αυτά έχουν και πολιτικές συνέπειες. Όπως επισήμανε ο ειδικός σε θέματα Κίνας Ντάνιελ Ρόουζεν, αυτό που συμβαίνει ισοδυναμεί με ένα «Hillbilly Elegy με γερμανικά χαρακτηριστικά» — την καταστροφή ενός κλάδου που αποτελεί αναπόσπαστο μέρος της γερμανικής ταυτότητας.
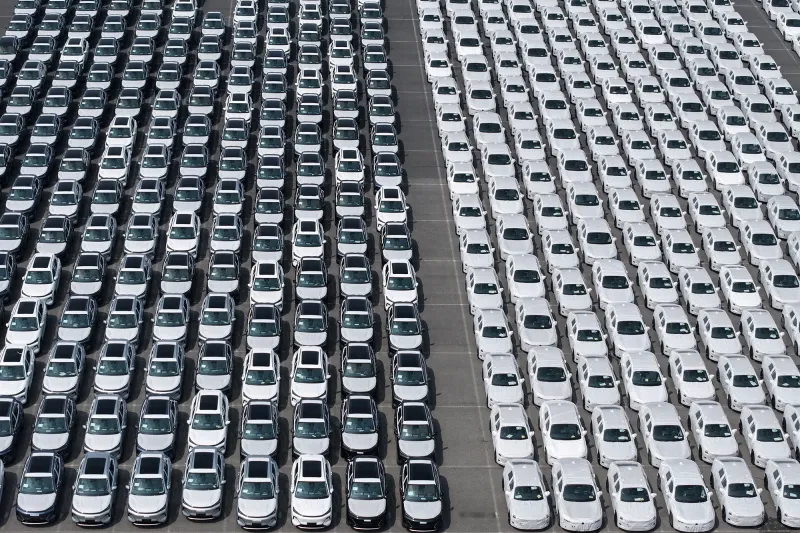
Αυτοκίνητα σε τερματικό σταθμό εξαγωγών στη Σαγκάη, Ιούλιος 2026 — China Daily / Reuters
Η Ευρωπαϊκή Ένωση είναι εδώ και πολλά χρόνια περισσότερο ιδεολογικά προσηλωμένη από τις Ηνωμένες Πολιτείες στην πολυμερή συνεργασία και στο ελεύθερο εμπόριο —τουλάχιστον σε επίπεδο ρητορικής— θεωρώντας τα βασικά στοιχεία του εγχειρήματος της ευρωπαϊκής ολοκλήρωσης. Έπειτα, όμως, από χρόνια προσπαθειών να ισορροπήσει μεταξύ των Ηνωμένων Πολιτειών και της Κίνας, ακολουθεί πλέον, καθυστερημένα και απρόθυμα, το παράδειγμα της Ουάσιγκτον, υψώνοντας εμπορικούς φραγμούς στις κινεζικές εξαγωγές.
Τον Οκτώβριο του 2024, έπειτα από έρευνα για τις κινεζικές επιδοτήσεις σε όλη την αλυσίδα εφοδιασμού ηλεκτρικών οχημάτων, η Ευρωπαϊκή Επιτροπή επέβαλε αντισταθμιστικούς δασμούς έως και 35,3% στα ηλεκτρικά οχήματα κινεζικής κατασκευής. Τον Μάρτιο, η Επιτροπή παρουσίασε την Πράξη για την Επιτάχυνση της Βιομηχανίας, η οποία θα θέτει απαιτήσεις εγχώριου περιεχομένου «Made in EU» και θα καθιστά υποχρεωτική τη μεταφορά τεχνολογίας στις συμφωνίες που αφορούν κρίσιμους τομείς. Εξετάζει επίσης ευρύτερους κανόνες για τις αλυσίδες εφοδιασμού σε ολόκληρη την Ένωση, μεταξύ των οποίων νομοθεσία που θα απαιτεί από τις ευρωπαϊκές επιχειρήσεις να διαφοροποιούν τις πηγές προμήθειάς τους, διαθέτοντας τουλάχιστον τρεις προμηθευτές για τις εισαγωγές σε κρίσιμους τομείς.
Οι προκλήσεις που αντιμετωπίζει η Κίνα δεν περιορίζονται στις Ηνωμένες Πολιτείες και την Ευρώπη. Όταν, το 2025, η Κίνα απέδειξε ότι ήταν διατεθειμένη να χρησιμοποιήσει ως όπλο την κυριαρχία της στην επεξεργασία κρίσιμων ορυκτών και στην παραγωγή συναφών προϊόντων, όπως οι μαγνήτες, προκάλεσε μια συντονισμένη παγκόσμια αντίδραση.
Το νέο Φόρουμ Γεωστρατηγικής Συνεργασίας για τους Πόρους, το οποίο συγκρότησε η κυβέρνηση Τραμπ, αποτελεί έναν συνασπισμό που υποστηρίζεται από δεκάδες χώρες. Στόχος του είναι η ταχεία κλιμάκωση των δημόσιων και ιδιωτικών επενδύσεων σε αλυσίδες εφοδιασμού κρίσιμων ορυκτών «χωρίς την Κίνα». Θα μπορούσε κάλλιστα να αποτελεί προάγγελο μιας ακόμη πιο δυσοίωνης εξέλιξης για το Πεκίνο: της συνεργασίας «συνασπισμών προθύμων» για τον αποκλεισμό των κινεζικών προϊόντων από τις παγκόσμιες αγορές και τον εξαναγκασμό του Πεκίνου να εξισορροπήσει την οικονομία του σύμφωνα με το χρονοδιάγραμμα άλλων χωρών.
Σε αρκετούς ευαίσθητους τομείς, όπως οι τηλεπικοινωνίες, τα ηλεκτρικά οχήματα και τα μη επανδρωμένα αεροσκάφη, τέτοιες συσπειρώσεις έχουν ήδη σχηματιστεί, επιβάλλοντας απαγορεύσεις και περιορισμούς στη χρήση εξοπλισμού των κινεζικών εταιρειών τηλεπικοινωνιών Huawei και ZTE.
Οι μεγάλες εισαγωγικές οικονομίες διευρύνουν ήδη τη χρήση δασμών, απαιτήσεων εγχώριου περιεχομένου και εξαιρέσεων για λόγους εθνικής ασφάλειας. Εάν αυτό συνεχιστεί, είτε ως συντονισμένη προσπάθεια είτε ως ένα πυκνό πλέγμα μονομερών μέτρων, η Κίνα θα μπορούσε να βρεθεί αντιμέτωπη με μια αιφνίδια και παρατεταμένη υστέρηση της εξωτερικής ζήτησης.
Ο ΚΟΣΜΟΣ ΔΕΝ ΕΙΝΑΙ ΑΡΚΕΤΟΣ
Εάν η πολιτική οικονομία του εμπορίου στις χώρες που συναλλάσσονται με την Κίνα αποτελεί μία πρόκληση για το οικονομικό μοντέλο του Πεκίνου, οι νόμοι της αριθμητικής συνιστούν μια εξίσου τρομακτική πρόκληση.
Κατά τους δύο πρώτους μήνες του 2026, το εμπορικό πλεόνασμα της Κίνας αυξήθηκε κατά περισσότερο από 20% σε ετήσια βάση. Την ίδια στιγμή, το Διεθνές Νομισματικό Ταμείο προβλέπει ότι η παγκόσμια οικονομία θα αναπτυχθεί φέτος μόλις κατά 3,1%. Η τάση αυτή δεν είναι βιώσιμη: η παγκόσμια ζήτηση δεν αυξάνεται αρκετά γρήγορα ώστε να απορροφήσει τις κινεζικές εξαγωγές με αυτόν τον ρυθμό, είτε στους βασικούς κλάδους είτε συνολικά. Τελικά, η ζήτηση για νέα εργοστάσια στην Κίνα θα εξαντληθεί, όπως συνέβη και με τη ζήτηση για ακίνητα. Στην πράξη, το εμπορικό πλεόνασμα της Κίνας θα μπορούσε να καταρρεύσει υπό το ίδιο του το βάρος.
Οι σημερινές στρεβλώσεις είναι εντονότερες στους κλάδους που το Πεκίνο έχει χαρακτηρίσει στρατηγικής σημασίας. Τα κινεζικά εργοστάσια έχουν αναπτύξει τη δυνατότητα να παράγουν ετησίως ηλιακό εξοπλισμό ισχύος περίπου 1.200 γιγαβάτ — σχεδόν διπλάσια από τη συνολική ισχύ που εγκαταστάθηκε παγκοσμίως το περασμένο έτος.
Ο όγκος των κινεζικών εξαγωγών φωτοβολταϊκών κυψελών, από τις οποίες κατασκευάζονται οι ηλιακοί συλλέκτες, αυξήθηκε κατά 73% σε ετήσια βάση κατά το πρώτο εξάμηνο του 2025, ενώ η μέση τιμή ανά μονάδα μειώθηκε περίπου κατά 25%. Μολονότι η άφθονη προσφορά φθηνών ηλιακών συλλεκτών μπορεί να είναι επωφελής για τις χώρες που επιδιώκουν την ενεργειακή μετάβαση, δεν ωφελεί τις χώρες που επιθυμούν να συμμετέχουν στην παραγωγή προϊόντων καθαρής ενέργειας.
Το πρόβλημα είναι ακόμη εντονότερο στα ηλεκτρικά οχήματα. Το 2025, οι κινεζικές εξαγωγές οχημάτων αυξήθηκαν κατά 21%, φτάνοντας τα 142 δισεκατομμύρια δολάρια, ενώ οι αποστολές μπαταριών ιόντων λιθίου ανήλθαν στα 77 δισεκατομμύρια δολάρια.
Για να καταστεί δυνατή αυτή η εντυπωσιακή ανάπτυξη, η Κίνα δημιούργησε παραγωγική δυναμικότητα περίπου 25 εκατομμυρίων ηλεκτρικών και επαναφορτιζόμενων υβριδικών οχημάτων, ενώ η εγχώρια ζήτηση για οχήματα νέας ενέργειας έχει σταθεροποιηθεί περίπου στα 12 εκατομμύρια ετησίως, σύμφωνα με εκτιμήσεις του οικονομολόγου Μπραντ Σέτσερ. Παράλληλα, η παγκόσμια ζήτηση για ηλεκτρικά οχήματα προβλέπεται να αυξηθεί φέτος σε μόλις 23 εκατομμύρια.
Η Κίνα διαθέτει πλέον τη δυνατότητα να παράγει περίπου 55 εκατομμύρια αυτοκίνητα, συμπεριλαμβανομένων ηλεκτρικών οχημάτων και οχημάτων με κινητήρες εσωτερικής καύσης. Ο αριθμός αυτός αντιστοιχεί περίπου στο 60% της παγκόσμιας αγοράς, η οποία ανέρχεται σε περίπου 90 εκατομμύρια αυτοκίνητα.
Η χώρα εξακολουθεί επίσης να επενδύει σημαντικά σε νέα παραγωγική δυναμικότητα αυτοκινήτων, με ρυθμό που υπερβαίνει την αύξηση της παγκόσμιας ζήτησης. Αυτό υποδηλώνει ότι το μερίδιό της στην αγορά πιθανότατα θα συνεχίσει να διευρύνεται. Κάποια στιγμή, ενδέχεται απλώς να μην υπάρχουν άλλοι αγοραστές για όλα τα αυτοκίνητα που παράγει η Κίνα.
Εκτός από το τέλος της επενδυτικής έκρηξης που οδήγησε στην κατασκευή αυτών των πλεοναζόντων εργοστασίων, η εξάντληση των αγορών θα δημιουργούσε τις προϋποθέσεις για την εκδήλωση μιας κρίσης. Το κόστος της δεν θα το επωμιζόταν μόνο η Κίνα, αλλά και ο υπόλοιπος κόσμος.
ΤΕΛΟΣ ΠΑΙΧΝΙΔΙΟΥ;
Το Πεκίνο πιθανότατα θα κάνει ό,τι μπορεί για να διατηρήσει την αύξηση των εξαγωγών και τη λειτουργία της «διπλής κυκλοφορίας». Θα μπορούσε να αποδυναμώσει το ρενμίνμπι, να διευρύνει τις επιδοτήσεις προς τους τομείς προτεραιότητας —οι οποίοι έχουν ήδη απορροφήσει τρισεκατομμύρια— και να διεισδύσει πιο επιθετικά στην επόμενη κατηγορία βιομηχανιών στις οποίες η Κίνα δεν έχει ακόμη κυριαρχήσει, όπως τα εμπορικά αεροσκάφη και το υλισμικό τεχνητής νοημοσύνης.
Εάν οι εμπορικοί εταίροι επιχειρήσουν να εγείρουν πρόσθετα εμπόδια στις κινεζικές εξαγωγές, το Πεκίνο θα μπορούσε να καταφύγει σε μέσα οικονομικού εξαναγκασμού, όπως ο περιορισμός της πρόσβασης σε επεξεργασμένα κρίσιμα ορυκτά, ώστε να αναγκάσει άλλες χώρες να διατηρήσουν ανοικτές τις αγορές τους.
Το εμπορικό πλεόνασμα της Κίνας θα μπορούσε να διευρυνθεί περαιτέρω ως ποσοστό του παγκόσμιου ΑΕΠ, υπερβαίνοντας κατά πολύ το περίπου 2% που αντιπροσωπεύει ήδη στον τομέα των μεταποιημένων προϊόντων. Ο κόσμος, όμως, είναι απίθανο να ανεχθεί μια τέτοια κατάσταση για πολύ.
Η Κίνα έχει αντιμετωπίσει και στο παρελθόν κατάρρευση της εξωτερικής ζήτησης. Κατά την παγκόσμια χρηματοπιστωτική κρίση του 2008–2009 και την περίοδο ανάκαμψης που ακολούθησε αμέσως μετά, οικονομολόγοι όπως ο Μάικλ Πέτις και ο Νίκολας Λάρντι κάλεσαν το Πεκίνο να επιταχύνει τις από καιρό εξαγγελθείσες προσπάθειές του για την ενίσχυση της κατανάλωσης των νοικοκυριών.
Αντ’ αυτού, το Πεκίνο έθεσε σε εφαρμογή ένα πακέτο τόνωσης ύψους περίπου 586 δισεκατομμυρίων δολαρίων —ποσό που αντιστοιχούσε περίπου στο 12% του κινεζικού ΑΕΠ το 2008— το οποίο διοχετεύθηκε σχεδόν εξ ολοκλήρου στις υποδομές και στις κατασκευές.
Η επενδυτική αυτή θεραπεία απέδωσε σε μεγάλο βαθμό επειδή οι δημογραφικές τάσεις εξακολουθούσαν να ευνοούν την Κίνα: η μεσαία τάξη της διευρυνόταν και αστικοποιούνταν με αυξανόμενο ρυθμό, ενώ παράλληλα αυξανόταν ο πληθυσμός εργάσιμης ηλικίας. Έκτοτε, όμως, αυτές οι ευνοϊκές τάσεις έχουν αντιστραφεί. Η μαζική εσωτερική μετανάστευση προς τις κινεζικές πόλεις έχει επιβραδυνθεί, ο πληθυσμός εργάσιμης ηλικίας κορυφώθηκε το 2015 και ο συνολικός πληθυσμός της χώρας άρχισε να συρρικνώνεται το 2022.
Όταν ο διογκωμένος κλάδος ακινήτων της Κίνας άρχισε να καταρρέει το 2021, το Πεκίνο ανέβαλε και πάλι την ουσιαστική αντιμετώπιση του προβλήματος. Επιδίωξε την εξισορρόπηση της οικονομίας εφαρμόζοντας τη βιομηχανική του πολιτική στη μεταποίηση υψηλής προστιθέμενης αξίας: ηλεκτρικά οχήματα, μπαταρίες, φωτοβολταϊκά πλαίσια και ημιαγωγούς.
Μέχρι το 2024, όπως έχει καταγράψει ο Μπραντ Σέτσερ, ο όγκος των κινεζικών εξαγωγών αυξανόταν με ρυθμό περισσότερο από δέκα ποσοστιαίες μονάδες υψηλότερο από τον ρυθμό ανάπτυξης του παγκόσμιου εμπορίου. Το 2025, οι καθαρές εξαγωγές αντιπροσώπευαν περίπου το 30% της αύξησης του ΑΕΠ.
Όταν, όμως, αυτή η τελευταία έξαρση σταθεροποιηθεί ή αρχίσει να υποχωρεί, το παιχνίδι θα μπορούσε πράγματι να τελειώσει. Είναι δύσκολο να εντοπιστεί κάποιος τομέας ικανός να συνεισφέρει ακόμη ένα 30% στην αύξηση του κινεζικού ΑΕΠ.
Ο κλάδος των ακινήτων βρίσκεται σε παρατεταμένη ύφεση, η οποία θα μπορούσε να διαρκέσει για το μεγαλύτερο μέρος μιας γενιάς. Ο τομέας των υποδομών δεν μπορεί πλέον να στηρίζει την κατασκευή νέων και περιττών γραμμών τρένων υψηλής ταχύτητας σε πόλεις τρίτης κατηγορίας. Η μεταποίηση καλύπτει ήδη με ευκολία την εγχώρια ζήτηση.
Οι υπηρεσίες, οι οποίες στις περισσότερες οικονομίες απορροφούν το εργατικό δυναμικό που εκτοπίζεται από τη βιομηχανία, παραμένουν ανεπαρκώς ανεπτυγμένες, επειδή το μερίδιο των νοικοκυριών στην κατανάλωση είναι υπερβολικά χαμηλό για να τις στηρίξει. Οι βιομηχανίες που θα μπορούσε ακόμη να αναπτύξει η Κίνα —όπως τα εμπορικά αεροσκάφη και το υλισμικό τεχνητής νοημοσύνης— είναι πολύ μικρές για να καλύψουν τη διαφορά.
ΤΟ ΕΠΟΜΕΝΟ ΚΙΝΕΖΙΚΟ ΣΟΚ
Ένας κλυδωνισμός στο κινεζικό σύστημα θα μπορούσε να διαδοθεί σε ολόκληρη την ανισόρροπη οικονομία της χώρας, με σοβαρές συνέπειες. Επιχειρήσεις που ήδη λειτουργούν με στενά περιθώρια κέρδους θα μπορούσαν να καταρρεύσουν μαζικά, ενώ οι κρατικές τράπεζες ενδέχεται να αναγκαστούν να αναγνωρίσουν τις ζημίες από τις «επιχειρήσεις-ζόμπι» που συντηρούν επί χρόνια.
Οι φορείς χρηματοδότησης της τοπικής αυτοδιοίκησης θα μπορούσαν να βρεθούν αντιμέτωποι με αλλεπάλληλες αθετήσεις πληρωμών. Τα έσοδα των επαρχιών θα μπορούσαν να καταρρεύσουν εξαιτίας της πτώσης των πωλήσεων γης και της βιομηχανικής δραστηριότητας. Παράλληλα, η ανεργία στις παράκτιες βιομηχανικές επαρχίες θα μπορούσε να στρέψει τις περιοχές αυτές εναντίον του Πεκίνου με τρόπο που η κεντρική κυβέρνηση δεν έχει αντιμετωπίσει εδώ και δεκαετίες.
Το Πεκίνο ενδέχεται να θεωρήσει ότι ένα πακέτο τόνωσης θα αποτελούσε μέρος της λύσης. Σε αντίθεση, όμως, με το 2008, μια δημοσιονομική τόνωση το 2026 θα διοχετευόταν σε μια κινεζική οικονομία που βρίσκεται αντιμέτωπη με περιορισμούς και όχι σε μια οικονομία που αναπτύσσεται.
Το Κινεζικό Κομμουνιστικό Κόμμα θα αναγκαζόταν να εξισορροπήσει την οικονομία υπό τις χειρότερες δυνατές συνθήκες: με την παραγωγή να καταρρέει, τα βάρη του χρέους να αυξάνονται και τη νομιμοποίησή του να δοκιμάζεται.
Η Κίνα θα μπορούσε να αντιμετωπίσει τη δική της εκδοχή της «χαμένης δεκαετίας» της Ιαπωνίας — αλλά σε χειρότερη μορφή. Το 1991, όταν η Ιαπωνία εισήλθε στη χαμένη δεκαετία της, ήταν μία από τις πλουσιότερες χώρες του κόσμου, με κατά κεφαλήν εισόδημα συγκρίσιμο, μετά την προσαρμογή βάσει αγοραστικής δύναμης, με εκείνο των Ηνωμένων Πολιτειών.
Σήμερα, η Κίνα είναι πολύ φτωχότερη, σε σχετικούς όρους, από ό,τι ήταν τότε η Ιαπωνία. Το κατά κεφαλήν εισόδημά της, προσαρμοσμένο βάσει αγοραστικής δύναμης, αντιστοιχεί περίπου στο μισό του ιαπωνικού και στο ένα τρίτο του αμερικανικού. Η Κίνα αντιμετωπίζει επίσης δυσμενέστερες δημογραφικές προοπτικές από εκείνες της τότε Ιαπωνίας και δεν διαθέτει τη θεσμική υποδομή που επέτρεψε στο Τόκιο να ανακάμψει σταδιακά.
Είναι απίθανο η Κίνα να ηγηθεί της αντιμετώπισης μιας κρίσης που η ίδια προκάλεσε.
Οι οικονομικές συνέπειες ενός τέτοιου κλυδωνισμού θα ήταν παγκόσμιες. Μια απότομη μείωση της κινεζικής ζήτησης για εξαγωγές άλλων χωρών, ιδίως για πρώτες ύλες και ενδιάμεσα αγαθά, θα διαχεόταν στις μεγάλες οικονομίες που εξάγουν εμπορεύματα. Ιδιαίτερα ευάλωτες θα ήταν οι πολυάριθμες αναδυόμενες και αναπτυσσόμενες χώρες για τις οποίες η Κίνα αποτελεί τον μεγαλύτερο εμπορικό εταίρο.
Όταν οι κινεζικές επενδύσεις παγίου κεφαλαίου επιβραδύνθηκαν μεταξύ 2012 και 2015, η τιμή του χαλκού υποχώρησε κατά περισσότερο από 40%, του πετρελαίου κατά περισσότερο από 60% και του σιδηρομεταλλεύματος κατά περισσότερο από 70%.
Η απότομη αυτή πτώση των τιμών των εμπορευμάτων προκάλεσε δραστική υποχώρηση της οικονομικής ανάπτυξης στις χώρες της υποσαχάριας Αφρικής που εξαρτώνται έντονα από τους φυσικούς πόρους. Ο ρυθμός ανάπτυξης της περιοχής μειώθηκε από 5,3% το 2013 σε 1,3% το 2016, το χαμηλότερο επίπεδο των τελευταίων δύο και πλέον δεκαετιών.
Ένα πλήρες εξαγωγικό σοκ θα ήταν πολύ σοβαρότερο. Η Αυστραλία, η Βραζιλία και η Χιλή κατευθύνουν καθεμία από το 25% έως το 40% των συνολικών εξαγωγών τους προς την Κίνα. Η Αγκόλα, η Λαϊκή Δημοκρατία του Κονγκό, η Μογγολία και η Δημοκρατία του Κονγκό κατευθύνουν προς αυτήν από το 45% έως το 90% των εξαγωγών τους.
Η οικονομική βιωσιμότητα αυτών των χωρών βασίζεται στην παραδοχή ότι θα υπάρχει διαρκής κινεζική ζήτηση. Πολλές ακόμη χώρες εξαρτώνται, σε μικρότερο ή μεγαλύτερο βαθμό, από την κινεζική ζήτηση.
Σαν να μην έφταναν όλα αυτά, θα μπορούσε να προστεθεί ακόμη περισσότερη ένταση στην κρίση από την υποχώρηση των κινεζικών κεφαλαίων. Μολονότι ο διεθνής δανεισμός του Πεκίνου μέσω της πρωτοβουλίας «Μία Ζώνη, Ένας Δρόμος» έχει μειωθεί από το ανώτατο επίπεδο του 2016, η Κίνα εξακολουθεί να είναι, με μεγάλη διαφορά, ο μεγαλύτερος διμερής πιστωτής του αναπτυσσόμενου κόσμου. Εάν το Πεκίνο αναγκαζόταν να αντιμετωπίσει μια εσωτερική κρίση, ένα νέο κύμα αναδιαρθρώσεων κρατικού χρέους και αθετήσεων πληρωμών θα μπορούσε να εξαπλωθεί στο Πακιστάν, στον Ισημερινό, στη Ζάμπια και ακόμη παραπέρα.
Σύμφωνα με ορισμένους δείκτες, η παγκόσμια οικονομία βρίσκεται σε πολύ καλύτερη κατάσταση από ό,τι το 2009. Οι ισολογισμοί των τραπεζών είναι ισχυρότεροι και το χρηματοπιστωτικό σύστημα είναι καλύτερα προετοιμασμένο για τον εντοπισμό ενδείξεων πίεσης. Από άλλες απόψεις, όμως, η κατάσταση είναι χειρότερη.
Οι προηγμένες οικονομίες εισήλθαν στο 2008 με μέσο δημόσιο χρέος περίπου ίσο με το 70% του ΑΕΠ. Σήμερα, το χρέος αυτό προσεγγίζει το 110%. Η εποχή του εξαιρετικά φθηνού κρατικού δανεισμού έχει τελειώσει. Καθώς η εξυπηρέτηση του δημόσιου χρέους γίνεται ολοένα ακριβότερη, οι κυβερνήσεις θα διαθέτουν όλο και λιγότερους πόρους για να αντιμετωπίσουν μακροοικονομικούς κλυδωνισμούς.
Εάν επιβεβαιωνόταν το χειρότερο σενάριο, ενδέχεται να χρειάζονταν και πάλι συμφωνίες ανταλλαγής νομισμάτων της Ομοσπονδιακής Τράπεζας των ΗΠΑ, στην κλίμακα εκείνων του 2008 ή του 2020, μαζί με πρόσθετους πόρους από το Διεθνές Νομισματικό Ταμείο. Ακόμη και αυτά τα μέτρα, όμως, ίσως να μην επαρκούσαν για να αποτρέψουν ένα κύμα κρατικών χρεοκοπιών — και πιθανώς να ήταν λιγότερο αποτελεσματικά από ό,τι το 2008 και το 2020.
Η ΔΙΕΞΟΔΟΣ
Εάν ο κόσμος βρεθεί αντιμέτωπος με μια κρίση που θα έχει αφετηρία την Κίνα, είναι απίθανο το Πεκίνο να ηγηθεί της αντιμετώπισής της. Η Κίνα δεν έχει ακόμη επιδείξει ούτε την ικανότητα ούτε το ενδιαφέρον να αναλάβει τον ρόλο που διατηρεί η Ουάσιγκτον από τον Β΄ Παγκόσμιο Πόλεμο: την καθοδήγηση της παγκόσμιας οικονομίας κατά τη διάρκεια κρίσεων, όπως η ασιατική χρηματοπιστωτική κρίση του 1997, η οποία εξαπλώθηκε στη Ρωσία και τη Βραζιλία, και η παγκόσμια χρηματοπιστωτική κρίση και η επακόλουθη κρίση της ευρωζώνης κατά την περίοδο 2008–2012.
Ακόμη και αν η επόμενη κρίση έχει δημιουργηθεί στην Κίνα, η αποκατάσταση των συνεπειών της πιθανότατα θα βαρύνει —όπως συμβαίνει συχνά— τις Ηνωμένες Πολιτείες και τους θεσμούς που αυτές στηρίζουν.
Κατά το μεγαλύτερο μέρος της παγκόσμιας χρηματοπιστωτικής κρίσης του 2008–2009 και της περιόδου που ακολούθησε, διετέλεσα αναπληρωτής σύμβουλος εθνικής ασφάλειας για θέματα διεθνών οικονομικών υποθέσεων και εκπρόσωπος του προέδρου των ΗΠΑ στις συνόδους της G8 και της G20. Από τη θέση αυτή, είδα τον συντονισμό μεταξύ πολιτικών ηγετών, υπουργείων Οικονομικών και κεντρικών τραπεζών, ο οποίος επανέφερε τα χρηματοπιστωτικά συστήματα του κόσμου από το χείλος μιας πιθανής ύφεσης διαστάσεων Μεγάλης Ύφεσης.
Στη σύνοδο κορυφής της G20 στο Λονδίνο το 2009, η Κίνα συμφώνησε να μην υποτιμήσει περαιτέρω το νόμισμά της —το οποίο διατηρούσε τεχνητά σε χαμηλή τιμή επί σχεδόν έναν χρόνο για να προστατεύσει τους εξαγωγείς της— αλλά χρειάστηκε η συλλογική πίεση των ηγετών των Ηνωμένων Πολιτειών και άλλων χωρών για να επιτευχθεί αυτό.
Σε εκείνη τη σύνοδο παρακολούθησα τον πρόεδρο των ΗΠΑ Μπαράκ Ομπάμα, τον πρωθυπουργό της Βρετανίας Γκόρντον Μπράουν, τον πρόεδρο της Κίνας Χου Τζιντάο και τον πρόεδρο της Γαλλίας Νικολά Σαρκοζί να συγκεντρώνονται σε μια γωνία της αίθουσας, προκειμένου να διευθετήσουν τις τελευταίες εκκρεμείς λεπτομέρειες της απάντησης στην παγκόσμια χρηματοπιστωτική κρίση.
Είναι δύσκολο να φανταστεί κανείς σήμερα αυτού του είδους τη συνεργασία. Οι θεσμοί, τα εργαλεία και οι καθιερωμένες πρακτικές συνεργασίας έχουν αποδυναμωθεί σημαντικά από το 2008, όπως και η εμπιστοσύνη στην ηγεσία των Ηνωμένων Πολιτειών. Σε δημοσκόπηση του Politico τον Φεβρουάριο, ποσοστά μεταξύ 42% και 57% των ερωτηθέντων στον Καναδά, στη Γαλλία, στη Γερμανία και στο Ηνωμένο Βασίλειο συμφώνησαν ότι «δεν μπορεί κανείς να βασιστεί στις Ηνωμένες Πολιτείες σε περίπτωση κρίσης». Δεν είναι η ιδανική στιγμή για να ξεσπάσει μία.
Για να αποτραπεί η πλέον καταστροφική έκβαση, η Κίνα πρέπει να οργανώσει, σε συνεργασία με τις Ηνωμένες Πολιτείες και τις άλλες μεγάλες οικονομίες, μια προληπτική και σταδιακή εξισορρόπηση της οικονομίας της.
Μια τέτοια συντονισμένη προσέγγιση θα μπορούσε να αναπαραγάγει το πνεύμα της Συμφωνίας της Πλάζα του 1985 —μιας συμφωνίας μεταξύ της Γαλλίας, της Ιαπωνίας, των Ηνωμένων Πολιτειών, του Ηνωμένου Βασιλείου και της Δυτικής Γερμανίας για παρέμβαση στις αγορές συναλλάγματος, με σκοπό την υποχώρηση του ιδιαίτερα υπερτιμημένου αμερικανικού δολαρίου και τη μείωση του μεγάλου εμπορικού ελλείμματος των ΗΠΑ.
Σήμερα, οι Ηνωμένες Πολιτείες θα μπορούσαν να αξιοποιήσουν την αναδυόμενη συναίνεση σχετικά με τη φύση της κινεζικής πρόκλησης, προκειμένου να διαμορφώσουν μια συντονισμένη προσπάθεια για την εξασφάλιση επαληθεύσιμων δεσμεύσεων από την Κίνα. Οι δεσμεύσεις αυτές θα αφορούσαν την ανατίμηση του ρενμίνμπι και την εξισορρόπηση της κινεζικής οικονομίας, μεταξύ άλλων μέσω του περιορισμού των εξαγωγών.
Το ρενμίνμπι θα ανατιμούνταν σταδιακά. Οι επιδοτήσεις προς τους τομείς προτεραιότητας θα μειώνονταν βήμα προς βήμα. Το Πεκίνο θα προχωρούσε σε ουσιαστικότερη μεταρρύθμιση του συστήματος καταγραφής των νοικοκυριών της χώρας, ώστε να καταστεί δυνατή η μεγαλύτερη κοινωνική και οικονομική κινητικότητα και να δημιουργηθεί ισχυρότερο δίκτυο κοινωνικής προστασίας.
Οι εμπορικοί εταίροι της Κίνας θα μπορούσαν να προσαρμόζουν προσεκτικά τα προστατευτικά τους μέτρα ανάλογα με την έκταση της μετάβασης και να συντονίζουν τις αναπροσαρμογές τους, ώστε το βάρος να μην επιβαρύνει αποκλειστικά μία οικονομία ή έναν κλάδο.
Πρόκειται για μέτρα τα οποία η Κίνα γνωρίζει εδώ και πολύ καιρό ότι είναι απαραίτητα για την επίτευξη πιο ισορροπημένης και βιώσιμης ανάπτυξης — μέτρα που έχει επιλέξει, σε μεγάλο βαθμό, να αγνοήσει. Εάν, όμως, το Πεκίνο συνεχίσει να αναβάλλει το πρόβλημα, σύντομα δεν θα υπάρχει άλλος δρόμος μπροστά του.
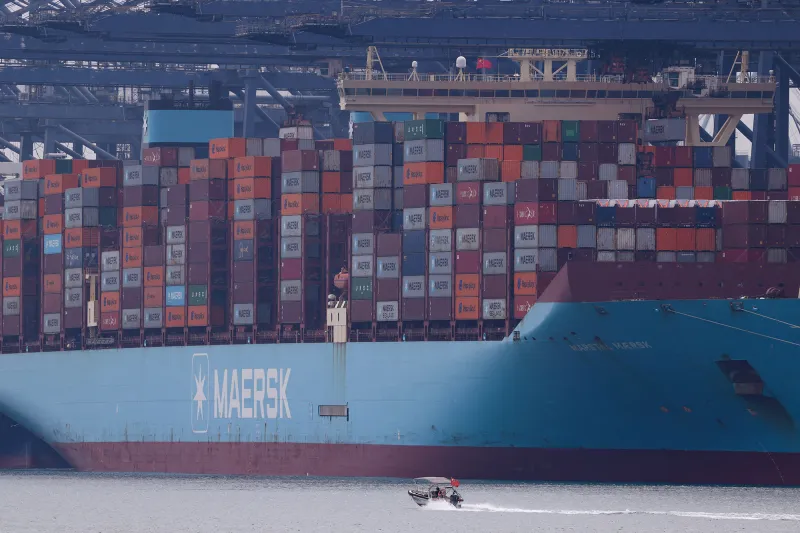
Στο λιμάνι Γιαντιάν, στη Σεντζέν της Κίνας, Οκτώβριος 2025 — Tingshu Wang / Reuters
Στις Ηνωμένες Πολιτείες επικρατεί βαθιά και απολύτως κατανοητή απογοήτευση για την παρελκυστική στάση της Κίνας απέναντι σε αυτά τα ζητήματα κατά τις τελευταίες δύο δεκαετίες. Όταν ρωτήθηκε νωρίτερα φέτος εάν η Ουάσιγκτον θα συνεχίσει να προωθεί την εξισορρόπηση ως κεντρικό στοιχείο της εμπορικής ατζέντας ΗΠΑ–Κίνας, ο εμπορικός αντιπρόσωπος των Ηνωμένων Πολιτειών, Τζέιμισον Γκριρ, παρατήρησε:
«Λοιπόν, πόσο αποτελεσματική ήταν αυτή η προσέγγιση; […] Απλώς έχουμε πλέον αποδεχθεί το γεγονός ότι δεν πρόκειται να υπάρξει κάποια τεράστια, συνολική μεταρρύθμιση του τρόπου λειτουργίας του κινεζικού πολιτικού συστήματος, συμπεριλαμβανομένων όλων αυτών των οικονομικών του στοιχείων».
Αντ’ αυτού, η αμερικανική κυβέρνηση επικεντρώνεται στη συγκρότηση ενός «Συμβουλίου Εμπορίου» για τη διαχείριση του διμερούς εμπορίου «μη ευαίσθητων προϊόντων», σύμφωνα με τη διατύπωση του Λευκού Οίκου, καθώς και στη διαπραγμάτευση συμφωνιών αγοράς και πώλησης προϊόντων, όπως η σόγια, άλλα αγροτικά και ενεργειακά προϊόντα και τα αεροσκάφη.
Τέτοιες περιορισμένης εμβέλειας συναλλαγές ενδέχεται να είναι επωφελείς αυτές καθαυτές, αλλά ελάχιστα θα συμβάλουν στον περιορισμό των ευρύτερων οικονομικών κινδύνων που θέτει ο κινεζικός μερκαντιλισμός για τις Ηνωμένες Πολιτείες και την παγκόσμια οικονομία. Ούτε θα μετριάσουν τις βαθύτερες οικονομικές αιτίες της έντασης στις σχέσεις των δύο χωρών.
Η Ουάσιγκτον μπορεί να επηρεάσει τη μελλοντική οικονομική πολιτική του Πεκίνου. Για να το πετύχει, όμως, πρέπει να συγκροτήσει έναν «συνασπισμό προθύμων», ο οποίος θα ασκήσει πίεση στην Κίνα και ταυτόχρονα θα της επιτρέψει να εξισορροπήσει την οικονομία της. Η επίτευξη ενός τέτοιου αποτελέσματος θα μπορούσε να οδηγήσει στη διαμόρφωση μιας νέας παγκόσμιας οικονομικής ισορροπίας και —το σημαντικότερο— να αποτρέψει την επόμενη μεγάλη παγκόσμια οικονομική κρίση.
Η πλέον προφανής ευκαιρία είναι η σύνοδος κορυφής της G20 στο Μαϊάμι τον προσεχή Δεκέμβριο, την οποία οι Ηνωμένες Πολιτείες θα φιλοξενήσουν για πρώτη φορά από το 2009. Η κυβέρνηση Τραμπ έχει ήδη καταστήσει σαφές ότι επιθυμεί να επαναφέρει την G20 «στα βασικά». Ιστορικά, η ομάδα λειτουργούσε αποτελεσματικότερα όταν επικεντρωνόταν στη διαχείριση των παγκόσμιων οικονομικών κινδύνων. Το έργο που βρίσκεται σήμερα μπροστά της απαιτεί ακριβώς αυτή την προσήλωση.
Όπως δήλωσε τον Απρίλιο ο υπουργός Οικονομικών Σκοτ Μπέσεντ:
«Η αργή συσσώρευση παγκόσμιων ανισορροπιών, έπειτα από την απουσία βιώσιμης ανάπτυξης, αποτελεί τον μεγαλύτερο κίνδυνο. Ο κόσμος δεν μπορεί να αντέξει μια Κίνα με εμπορικό πλεόνασμα ενός τρισεκατομμυρίου δολαρίων».
Οι ανησυχίες του Μπέσεντ είναι βάσιμες και οι Ηνωμένες Πολιτείες θα πρέπει να τοποθετήσουν τις ανισορροπίες της Κίνας στο επίκεντρο της συνόδου.
Τίποτε από όλα αυτά δεν θα είναι εύκολο. Οι εναλλακτικές επιλογές, όμως, είναι πολύ χειρότερες. Σε αυτή την ενδεχόμενη κρίση, η Κίνα θα υπέφερε περισσότερο από τις Ηνωμένες Πολιτείες. Θα υπονόμευε ανεπανόρθωτα την προσπάθειά της να σταθεί δίπλα στην Ουάσιγκτον —πόσο μάλλον να την αντικαταστήσει— ως υπεύθυνος θεματοφύλακας της παγκόσμιας οικονομίας. Παράλληλα, θα έβλαπτε τις σχέσεις με τις χώρες μεσαίου και χαμηλού εισοδήματος, τις οποίες το Πεκίνο καλλιεργεί επί δεκαετίες.
Οι συνέπειες, ωστόσο, δεν θα έπλητταν μόνο την Κίνα. Θα μπορούσαν να εξαπλωθούν σε ολόκληρη την παγκόσμια οικονομία με τρόπο που δεν έχουμε παρατηρήσει από το 2008–2009.
Αυτό είναι το πραγματικό επόμενο «κινεζικό σοκ» και θα πρέπει να βρίσκεται στο επίκεντρο των σχέσεων Ηνωμένων Πολιτειών–Κίνας. Οι Ηνωμένες Πολιτείες έχουν την ευκαιρία να το τοποθετήσουν εκεί — και σαφές συμφέρον να το πράξουν.